Domain wohnung-bocholt.de kaufen?
Wir ziehen mit dem Projekt
wohnung-bocholt.de um.
Sind Sie am Kauf der Domain
wohnung-bocholt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wohnung-bocholt.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Immobilien Investment, Fachbücher von Marlies BrunnerDas Fachbuch "Immobilien Investment" bietet eine umfassende Analyse und Darstellung der verschiedenen Aspekte des Immobilienmarktes. In der zweiten, erweiterten und aktualisierten Auflage erläutern erfahrene Insider, welche Faktoren beim Bauen, Kaufen, Investieren, Finanzieren und Renovieren von Immobilien entscheidend sind. Die Leserinnen und Leser erhalten wertvolle Einblicke in die Chancen und Risiken, die mit Immobilienanlagen verbunden sind. Darüber hinaus werden wichtige Finanzierungs-, Rechts- und Steuerfragen behandelt, was das Buch zu einem unverzichtbaren Nachschlagewerk für sowohl private als auch professionelle Anleger macht. Neu in dieser Auflage ist das Kapitel über Immobilieninvestment in den USA, das zusätzliche Perspektiven und Möglichkeiten eröffnet. Dieses Buch ist eine wertvolle Ressource für alle, die in Immobilien investieren möchten und sich über die aktuellen Entwicklungen und Strategien informieren wollen.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spezialwissen Umsatzsteuer - Immobilien, Fachbücher von Ralf SikorskiDas Umsatzsteuerrecht hat angehende Steuerspezialisten in finanzwirtschaftlichen Berufen schon immer vor hohe Prüfungshürden gestellt. Auch in der Praxis bleiben die Wege durch die komplexen Umsatzsteuerregelungen mit vielseitigen Fallstricken gespickt. Einen an spezifischen Gestaltungsfragen rund um die Immobilie im Umsatzsteuerrecht ausgerichteten Leitfaden bietet Ihnen dieser Band. Mit vielen Fallbeispielen stellt er die typischen Anwendungs- und Beratungssituationen dieses bedeutenden steuerlichen Arbeitsfeldes zusammen: - Der Immobilienbesitzer als Unternehmer - Der Vorsteuerabzug im Umsatzsteuerrecht - Vermietung und Verpachtung von Grundstücken - Anschaffung und Veräusserung von Grundstücken - Die Berichtigung des Vorsteuerabzugs aufgrund geänderter Verhältnisse - Der Übergang der Steuerschuldnerschaft Das Lehr- und Praxisbuch ist die perfekte Ergänzung zu den weiteren Bänden des bewährten Lehrwerks zur Umsatzsteuer von Ralf Sikorski.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investitionsrechnung für Immobilien, Fachbücher von Stefan KofnerDas Fachbuch "Investitionsrechnung für Immobilien" von Stefan Kofner bietet eine umfassende Analyse und methodische Unterstützung für die Entscheidungsfindung im Bereich Immobilieninvestitionen. Es behandelt die verschiedenen Faktoren, die die Rendite von Immobilien beeinflussen, wie Leerstand, Mieteinnahmen, Zinsen und Instandhaltungskosten. Die Leserinnen und Leser lernen, wie sie Cashflow-Modelle erstellen und analysieren, Kapitalwerte und interne Zinsfüsse berechnen sowie vollständige Finanzpläne aufstellen. Die 6. Auflage enthält aktualisierte Informationen zur Immobilienbesteuerung, mietrechtlichen Rahmenbedingungen und Fallstudien, die an die aktuellen Baupreise und Zinsen angepasst sind. Zudem werden Themen wie energetische Modernisierungen, Denkmalsanierungen und sozialer Wohnungsbau behandelt. Die digitale Ergänzung auf myBook+ ermöglicht den Zugriff auf zusätzliche Materialien und ein E-Book, das direkt im Browser gelesen werden kann.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Privat Immobilien verkaufen, Fachbücher von Raimund, WurzelSo finden Sie den richtigen Preis. So bieten Sie Ihre Immobilie wirkungsvoll an. Was Interessenten fragen. Intelligent verhandeln und erfolgreich abschliessen. Banken und Immobilienverkauf. Der Notartermin als krönender Abschluss.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
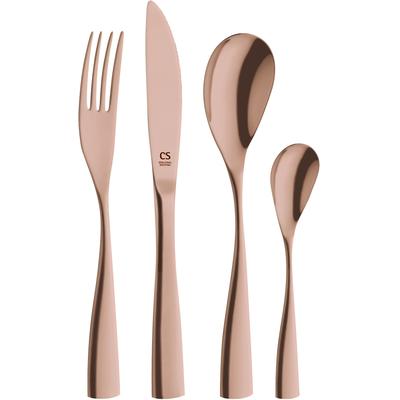
Carl Schmidt Sohn "Bocholt" hochwertige PVD-BeschichtungBOCHOLT 24-tlg. Menübesteck. 24-teiliges Set aus rostfreiem Edelstahl mit hochwertiger PVC-Beschichtung in Geschenkverpackung. Es ist für besondere Anlässe ebenso geeignet wie für den täglichen Gebrauch, Produktdetails: Anzahl Teile: 24 Stk., Anzahl...32,93 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
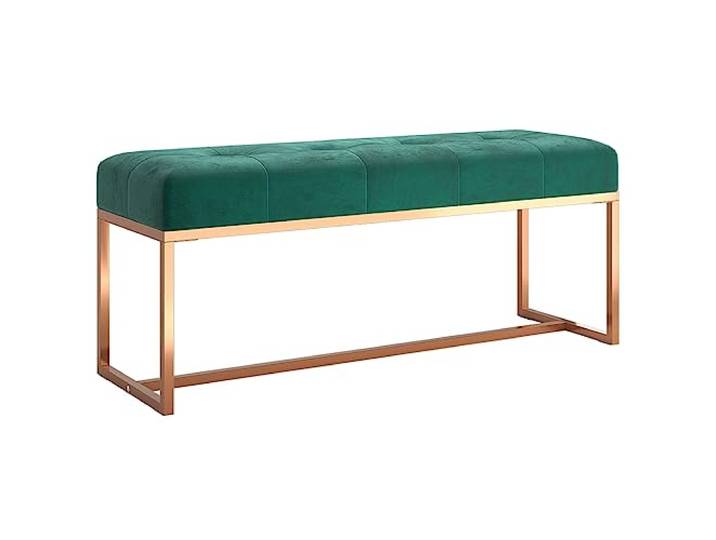
Sitzbank Dunkelgrün 110x36x45 cm Samt Samt, Schaumstoff, Bettbank, zusätzliche Sitzgelegenheit, Montageanleitung, Wohnraum, WohnungSitzbank Dunkelgrün 110x36x45 cm Samt Samt, Schaumstoff, Bettbank, zusätzliche Sitzgelegenheit, Montageanleitung, Wohnraum, Wohnung. Diese Sitzbank in Dunkelgrün misst 110x36x45 cm und bietet einen zusätzlichen Sitzplatz in deinem Wohnraum. Der weiche Samt überzeugt mit dichtem Flor aus gleichmäßig geschnittenen Fasern und fühlt sich angenehm weich an. Diese Bank dient als zusätzliche Sitzgelegenheit in deiner Wohnung und kann auch als Bettbank verwendet werden. Die Sitzbank ist mit Schaumstoff gepolstert und sorgt so für ein bequemes Sitzerlebnis im Alltag. Jedes Produkt wird mit einer Montageanleitung in der Verpackung für eine einfache Montage geliefert. Farbe:Dunkelgrün & Dunkelgrün117,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilien Investment, Fachbücher von Marlies BrunnerDas Fachbuch "Immobilien Investment" bietet eine umfassende Analyse und Darstellung der verschiedenen Aspekte des Immobilienmarktes. In der zweiten, erweiterten und aktualisierten Auflage erläutern erfahrene Insider, welche Faktoren beim Bauen, Kaufen, Investieren, Finanzieren und Renovieren von Immobilien entscheidend sind. Die Leserinnen und Leser erhalten wertvolle Einblicke in die Chancen und Risiken, die mit Immobilienanlagen verbunden sind. Darüber hinaus werden wichtige Finanzierungs-, Rechts- und Steuerfragen behandelt, was das Buch zu einem unverzichtbaren Nachschlagewerk für sowohl private als auch professionelle Anleger macht. Neu in dieser Auflage ist das Kapitel über Immobilieninvestment in den USA, das zusätzliche Perspektiven und Möglichkeiten eröffnet. Dieses Buch ist eine wertvolle Ressource für alle, die in Immobilien investieren möchten und sich über die aktuellen Entwicklungen und Strategien informieren wollen.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spezialwissen Umsatzsteuer - Immobilien, Fachbücher von Ralf SikorskiDas Umsatzsteuerrecht hat angehende Steuerspezialisten in finanzwirtschaftlichen Berufen schon immer vor hohe Prüfungshürden gestellt. Auch in der Praxis bleiben die Wege durch die komplexen Umsatzsteuerregelungen mit vielseitigen Fallstricken gespickt. Einen an spezifischen Gestaltungsfragen rund um die Immobilie im Umsatzsteuerrecht ausgerichteten Leitfaden bietet Ihnen dieser Band. Mit vielen Fallbeispielen stellt er die typischen Anwendungs- und Beratungssituationen dieses bedeutenden steuerlichen Arbeitsfeldes zusammen: - Der Immobilienbesitzer als Unternehmer - Der Vorsteuerabzug im Umsatzsteuerrecht - Vermietung und Verpachtung von Grundstücken - Anschaffung und Veräusserung von Grundstücken - Die Berichtigung des Vorsteuerabzugs aufgrund geänderter Verhältnisse - Der Übergang der Steuerschuldnerschaft Das Lehr- und Praxisbuch ist die perfekte Ergänzung zu den weiteren Bänden des bewährten Lehrwerks zur Umsatzsteuer von Ralf Sikorski.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
Investitionsrechnung für Immobilien, Fachbücher von Stefan KofnerDas Fachbuch "Investitionsrechnung für Immobilien" von Stefan Kofner bietet eine umfassende Analyse und methodische Unterstützung für die Entscheidungsfindung im Bereich Immobilieninvestitionen. Es behandelt die verschiedenen Faktoren, die die Rendite von Immobilien beeinflussen, wie Leerstand, Mieteinnahmen, Zinsen und Instandhaltungskosten. Die Leserinnen und Leser lernen, wie sie Cashflow-Modelle erstellen und analysieren, Kapitalwerte und interne Zinsfüsse berechnen sowie vollständige Finanzpläne aufstellen. Die 6. Auflage enthält aktualisierte Informationen zur Immobilienbesteuerung, mietrechtlichen Rahmenbedingungen und Fallstudien, die an die aktuellen Baupreise und Zinsen angepasst sind. Zudem werden Themen wie energetische Modernisierungen, Denkmalsanierungen und sozialer Wohnungsbau behandelt. Die digitale Ergänzung auf myBook+ ermöglicht den Zugriff auf zusätzliche Materialien und ein E-Book, das direkt im Browser gelesen werden kann.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Privat Immobilien verkaufen, Fachbücher von Raimund, WurzelSo finden Sie den richtigen Preis. So bieten Sie Ihre Immobilie wirkungsvoll an. Was Interessenten fragen. Intelligent verhandeln und erfolgreich abschliessen. Banken und Immobilienverkauf. Der Notartermin als krönender Abschluss.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilien in der Erbrechtspraxis, Fachbücher von Christopher RiedelDas Fachbuch "Immobilien in der Erbrechtspraxis" bietet eine umfassende Analyse der Rolle von Immobilien im Kontext des Erbrechts. Es richtet sich an Fachleute, die sich mit den rechtlichen und steuerlichen Aspekten von Immobilien im Nachlass auseinandersetzen. Angesichts der steigenden Immobilienwerte und der jüngsten Änderungen in der steuerlichen Bewertung ist dieses Buch besonders relevant für Eigentümer, Erben und Pflichtteilsberechtigte. Es behandelt zentrale Themen wie die Bewertung von Immobilien, die Besteuerung von Erträgen und die rechtlichen Rahmenbedingungen für letztwillige Verfügungen. Die praxisnahe Darstellung und die Erläuterung wesentlicher Lösungsansätze machen es zu einem wertvollen Nachschlagewerk für die tägliche erbrechtliche Beratung und Gestaltung.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nemeth, Peter: Praxistipps für die WohnungssuchePraxistipps für die Wohnungssuche , Worauf es bei Kauf und Miete ankommt (Ausgabe Österreich) , Wannen > Chiptuning & Motortuning , Auflage: 2. Auflage 2024, Erscheinungsjahr: 20240315, Produktform: Kartoniert, Autoren: Nemeth, Peter~Nemeth, Irene, Auflage: 24002, Auflage/Ausgabe: 2. Auflage 2024, Seitenzahl/Blattzahl: 188, Keyword: Wohnung; Wohnungseigentum; Ratgeber; Wohnungskauf, Fachschema: Bau / Ratgeber~Hausbau / Bauratgeber~Mietrecht~Österreich~Umzug (Wohnungswechsel)~Wohnungswechsel~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 145, Höhe: 12, Gewicht: 282, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.