Domain wohnung-bocholt.de kaufen?
Wir ziehen mit dem Projekt
wohnung-bocholt.de um.
Sind Sie am Kauf der Domain
wohnung-bocholt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wohnung-bocholt.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Novoferm K Schwingtor Typ Bocholt - bauseitige FüllungNovoferm K Schwingtor Typ Bocholt zur bauseitigen Verbretterung, bauseitige Füllung bis max. 6-8 kg/m2 Torrahmen:Geschlossener. 3-seitiger Blockrahmen aus feuerverzinktem Feinblech, mit abschraubbarem Anschlagprofil Gewichtsausgleich:Mehrfach-Sicherheits-FederpaketeTorverschluss und Beschläge:Spezialschloss mit Profilhalbzylinder, Kunststoff-Torgriff, Sicherheits-PZ-Profilhalbzylinder30,5/10; 40,5 mm lang; Hebel 90° links nach DIN 18252Bodenunabhängige Doppelbolzen-Verriegelung mit Manipulationsschutz (senkrechte Verriegelung bei Toren mit Schlupftür), Kunststoff-Laufrollen, Kunststoff-Schleifleisten im BlockrahmenTechnische Daten:12 V Gleichstrommotor mit geschlossenem Schneckengetriebe, selbsthemmend, Netzanschluss 230 V Wechselspannung, 160 Watt, Betriebsstrom 0,8 A, Zug- und Druckkraft 500N, Laufgeschwindigkeit 15cm/sec. (Normalgeschwindigkeit) mit Sanftanlauf/Sanftstop, Einschaltdauer: 2 MIn., Kurzzeitbetrieb, Temperaturbereich von -20 bis +60°C nur für trockene RäumeSteuerungselektronik:Menügeführte Steuerung mit 7-Segment-Anzeige, Endabschaltung durch Wegstreckenerfassung mit Positionskontrolle, selbstüberwachende Abschaltautomatik mit 2-Prozessor Sicherheitstechnologie, Sanftanlauf/Sanftstopp einstellbar, Stromsparschaltung, Leistungsaufnahme Standby 4,0 Watt, Laufzeitbegrenzung, Blockierschutz, elektronisch überwachte AufschubsicherungAusstattung: steckerfertig verkabelt, mit Anschlussleitung und Eurostecker, Spezialbeschlag für Schwingtor Novoferm K (unabhängig von Sturz und Decke), digitale KeeLoq-Funksteuerung, 433 MHz, mit 2-Kanal Handsender (max. 30 Codes speicherbar), integrierte LED-Beleuchtung, Lichtzeit von 60 - 240 sec. mit/ohne Vorwarnung einstellbar, mechanische 3-Punkt-Verreigelung, Schnellentriegelung von innen, Notentriegelung von außen. TÜV-geprüft nach BGR 232, GS-Zeichen, gütegeprüft nach RAL GZ 740Laufschiene: verzinktes C-Profil mit Zahnriemen und kugelgelagerten Umlenkungen, komplett vormontiertLieferumfang:Antriebskopf, Laufschiene 1. Schützt Menschen: Das Tor, das sich selbst überwachtDas Novoferm Schwingtor-System ist mit einer selbstüberwachenden Abschaltautomatik ausgestattet. Sobald das Tor beim Schließen auf ein Hindernis trifft, ganz gleich, ob Gegenstand oder Person, stoppt und öffnet es sofort beim geringsten Widerstand. 2. Schützt Eigentum: Vorbildliche EinbruchhemmungDas automatische Novoferm Schwingtor-System schützt Ihr Eigentum zusätzlich durch eine Dreipunktverriegelung nach dem Tresor-Prinzip: Beideitige Verriegelung durch massive Bolzen in der Zarge, zusätzliche Verriegelung durch die Selbsthemmung des Antriebs an der Torblatt-Oberkante. 3. Komfortables Öffnen und SchließenSpeziell konstruierte Hebelarmlager ermöglichen ein leichtes Öffnen und Schließen Ihres Tores – bequem per Hand oder noch bequemer per elektrischem Antrieb. 4. Höchste FunktionssicherheitKraftvolle Dreifach-Zugfederpakete sorgen für „federleichten“ Bedienkomfort bei höchster Sicherheit: Selbst wenn tatsächlich eine Feder brechen sollte, könnte sie nicht wegspringen, denn sie ist oben wie unten fest eingedreht. Darüber hinaus würden die übrigen Federn das Tor sicher festhalten. 5. Zusätzlicher Sachschutz Die bodenunabhängige horizontale Verriegelung mit massiven Bolzen in den Seitenzargen ist manipulationssicher, weil sie von außen auch mit Werkzeugen nicht erreicht werden kann. Bitte beachten Sie: Garagentore und Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.725,66 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Eigenheim Mietwohnung Aufkleber Ortsaufkleber A5 (148x210mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...8,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Eigenheim Mietwohnung Schild Ortsschild A1 (594x841mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
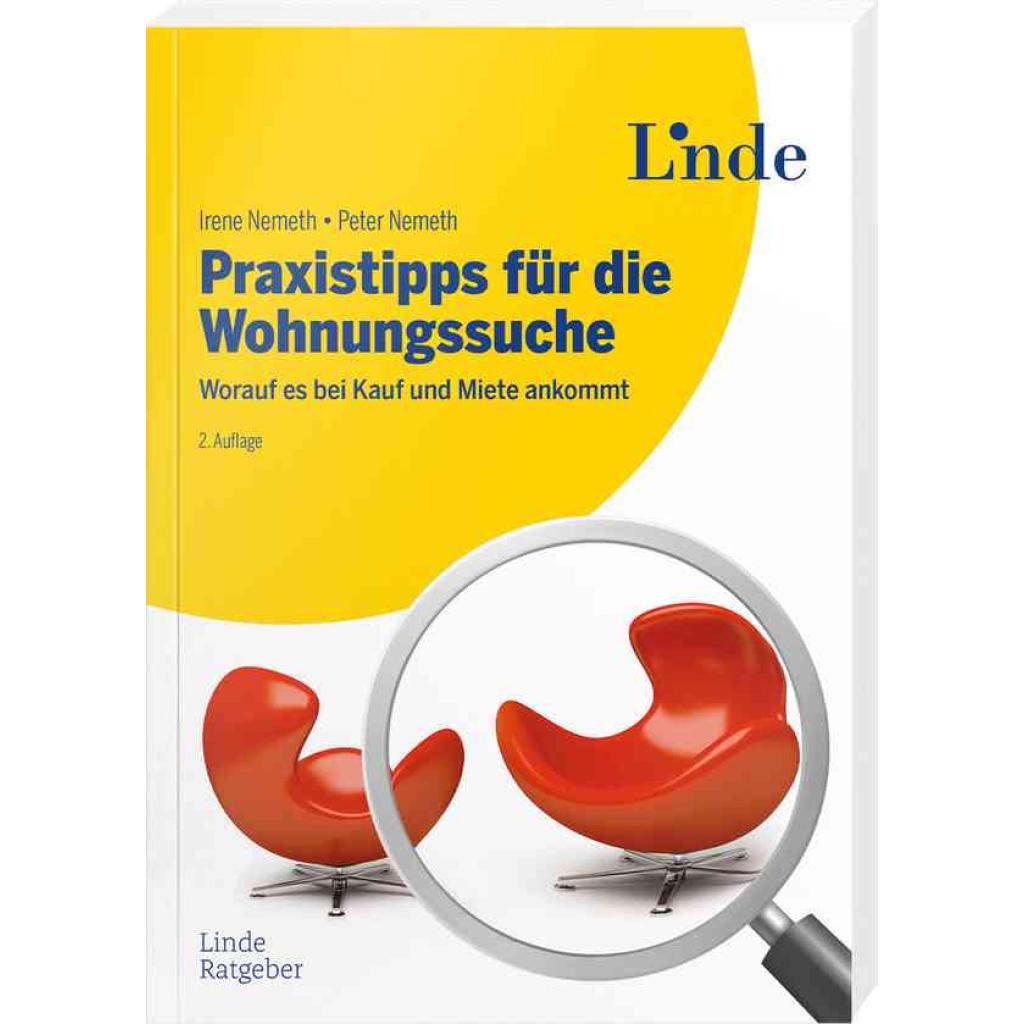
Nemeth, Peter: Praxistipps für die WohnungssuchePraxistipps für die Wohnungssuche , Worauf es bei Kauf und Miete ankommt (Ausgabe Österreich) , Wannen > Chiptuning & Motortuning , Auflage: 2. Auflage 2024, Erscheinungsjahr: 20240315, Produktform: Kartoniert, Autoren: Nemeth, Peter~Nemeth, Irene, Auflage: 24002, Auflage/Ausgabe: 2. Auflage 2024, Seitenzahl/Blattzahl: 188, Keyword: Wohnung; Wohnungseigentum; Ratgeber; Wohnungskauf, Fachschema: Bau / Ratgeber~Hausbau / Bauratgeber~Mietrecht~Österreich~Umzug (Wohnungswechsel)~Wohnungswechsel~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 145, Höhe: 12, Gewicht: 282, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **


Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
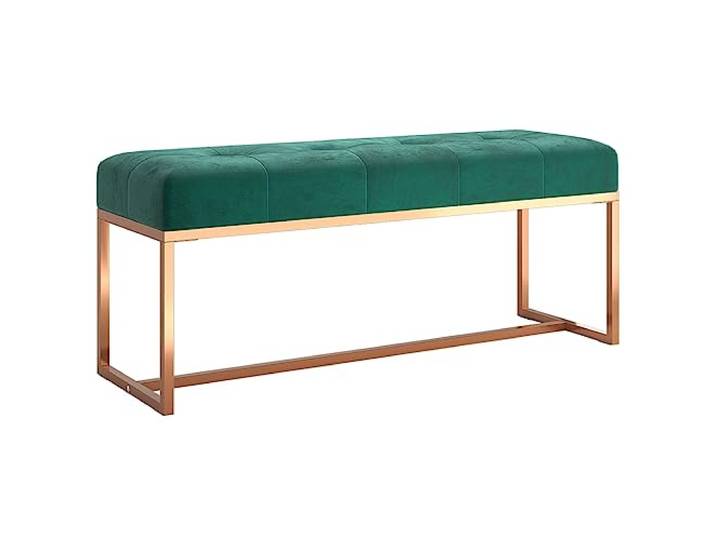
Sitzbank Dunkelgrün 110x36x45 cm Samt Samt, Schaumstoff, Bettbank, zusätzliche Sitzgelegenheit, Montageanleitung, Wohnraum, WohnungSitzbank Dunkelgrün 110x36x45 cm Samt Samt, Schaumstoff, Bettbank, zusätzliche Sitzgelegenheit, Montageanleitung, Wohnraum, Wohnung. Diese Sitzbank in Dunkelgrün misst 110x36x45 cm und bietet einen zusätzlichen Sitzplatz in deinem Wohnraum. Der weiche Samt überzeugt mit dichtem Flor aus gleichmäßig geschnittenen Fasern und fühlt sich angenehm weich an. Diese Bank dient als zusätzliche Sitzgelegenheit in deiner Wohnung und kann auch als Bettbank verwendet werden. Die Sitzbank ist mit Schaumstoff gepolstert und sorgt so für ein bequemes Sitzerlebnis im Alltag. Jedes Produkt wird mit einer Montageanleitung in der Verpackung für eine einfache Montage geliefert. Farbe:Dunkelgrün & Dunkelgrün117,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Novoferm K Schwingtor Typ Bocholt - bauseitige FüllungNovoferm K Schwingtor Typ Bocholt zur bauseitigen Verbretterung, bauseitige Füllung bis max. 6-8 kg/m2 Torrahmen:Geschlossener. 3-seitiger Blockrahmen aus feuerverzinktem Feinblech, mit abschraubbarem Anschlagprofil Gewichtsausgleich:Mehrfach-Sicherheits-FederpaketeTorverschluss und Beschläge:Spezialschloss mit Profilhalbzylinder, Kunststoff-Torgriff, Sicherheits-PZ-Profilhalbzylinder30,5/10; 40,5 mm lang; Hebel 90° links nach DIN 18252Bodenunabhängige Doppelbolzen-Verriegelung mit Manipulationsschutz (senkrechte Verriegelung bei Toren mit Schlupftür), Kunststoff-Laufrollen, Kunststoff-Schleifleisten im BlockrahmenTechnische Daten:12 V Gleichstrommotor mit geschlossenem Schneckengetriebe, selbsthemmend, Netzanschluss 230 V Wechselspannung, 160 Watt, Betriebsstrom 0,8 A, Zug- und Druckkraft 500N, Laufgeschwindigkeit 15cm/sec. (Normalgeschwindigkeit) mit Sanftanlauf/Sanftstop, Einschaltdauer: 2 MIn., Kurzzeitbetrieb, Temperaturbereich von -20 bis +60°C nur für trockene RäumeSteuerungselektronik:Menügeführte Steuerung mit 7-Segment-Anzeige, Endabschaltung durch Wegstreckenerfassung mit Positionskontrolle, selbstüberwachende Abschaltautomatik mit 2-Prozessor Sicherheitstechnologie, Sanftanlauf/Sanftstopp einstellbar, Stromsparschaltung, Leistungsaufnahme Standby 4,0 Watt, Laufzeitbegrenzung, Blockierschutz, elektronisch überwachte AufschubsicherungAusstattung: steckerfertig verkabelt, mit Anschlussleitung und Eurostecker, Spezialbeschlag für Schwingtor Novoferm K (unabhängig von Sturz und Decke), digitale KeeLoq-Funksteuerung, 433 MHz, mit 2-Kanal Handsender (max. 30 Codes speicherbar), integrierte LED-Beleuchtung, Lichtzeit von 60 - 240 sec. mit/ohne Vorwarnung einstellbar, mechanische 3-Punkt-Verreigelung, Schnellentriegelung von innen, Notentriegelung von außen. TÜV-geprüft nach BGR 232, GS-Zeichen, gütegeprüft nach RAL GZ 740Laufschiene: verzinktes C-Profil mit Zahnriemen und kugelgelagerten Umlenkungen, komplett vormontiertLieferumfang:Antriebskopf, Laufschiene 1. Schützt Menschen: Das Tor, das sich selbst überwachtDas Novoferm Schwingtor-System ist mit einer selbstüberwachenden Abschaltautomatik ausgestattet. Sobald das Tor beim Schließen auf ein Hindernis trifft, ganz gleich, ob Gegenstand oder Person, stoppt und öffnet es sofort beim geringsten Widerstand. 2. Schützt Eigentum: Vorbildliche EinbruchhemmungDas automatische Novoferm Schwingtor-System schützt Ihr Eigentum zusätzlich durch eine Dreipunktverriegelung nach dem Tresor-Prinzip: Beideitige Verriegelung durch massive Bolzen in der Zarge, zusätzliche Verriegelung durch die Selbsthemmung des Antriebs an der Torblatt-Oberkante. 3. Komfortables Öffnen und SchließenSpeziell konstruierte Hebelarmlager ermöglichen ein leichtes Öffnen und Schließen Ihres Tores – bequem per Hand oder noch bequemer per elektrischem Antrieb. 4. Höchste FunktionssicherheitKraftvolle Dreifach-Zugfederpakete sorgen für „federleichten“ Bedienkomfort bei höchster Sicherheit: Selbst wenn tatsächlich eine Feder brechen sollte, könnte sie nicht wegspringen, denn sie ist oben wie unten fest eingedreht. Darüber hinaus würden die übrigen Federn das Tor sicher festhalten. 5. Zusätzlicher Sachschutz Die bodenunabhängige horizontale Verriegelung mit massiven Bolzen in den Seitenzargen ist manipulationssicher, weil sie von außen auch mit Werkzeugen nicht erreicht werden kann. Bitte beachten Sie: Garagentore und Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.725,66 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Eigenheim Mietwohnung Aufkleber Ortsaufkleber A5 (148x210mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...8,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
HB-Druck Eigenheim Mietwohnung Schild Ortsschild A1 (594x841mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nemeth, Peter: Praxistipps für die WohnungssuchePraxistipps für die Wohnungssuche , Worauf es bei Kauf und Miete ankommt (Ausgabe Österreich) , Wannen > Chiptuning & Motortuning , Auflage: 2. Auflage 2024, Erscheinungsjahr: 20240315, Produktform: Kartoniert, Autoren: Nemeth, Peter~Nemeth, Irene, Auflage: 24002, Auflage/Ausgabe: 2. Auflage 2024, Seitenzahl/Blattzahl: 188, Keyword: Wohnung; Wohnungseigentum; Ratgeber; Wohnungskauf, Fachschema: Bau / Ratgeber~Hausbau / Bauratgeber~Mietrecht~Österreich~Umzug (Wohnungswechsel)~Wohnungswechsel~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 145, Höhe: 12, Gewicht: 282, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Immobilien-TransaktionenHandbuch Immobilien-Transaktionen , Recht, Steuern, Markt & Commercials , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220324, Produktform: Leinen, Beilage: Leinen, Redaktion: Krüger, Wolfram H.~Pofahl, Mario~Kring, Wulf, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 619, Keyword: Bewertung; Due Dilligence; Asset Deal; Share Deal; Finanzierung; Mietrecht, Fachschema: Deutschland~Fonds / Immobilienfonds~Immobilienfonds~Immobilienrecht~Mietrecht~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Wohnraum- und Mietrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LII, Seitenanzahl: 567, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 244, Breite: 177, Höhe: 40, Gewicht: 1153, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Eigenheim Mietwohnung Aufkleber Ortsaufkleber A2 (420x594mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.